Si cobras con Stripe en España, hay una idea que manda en 2026: cobrar no es facturar. Y si delegas la factura en un tercero, el acuerdo de facturación por terceros también cubre la parte material de VeriFactu, según la consulta V0650-26.
Yo lo resumiría así:
- No hace falta un acuerdo extra para que el tercero haga el trabajo material del RRSIF si ya hay un acuerdo válido de facturación por terceros.
- La responsabilidad legal sigue siendo del proveedor, aunque otro emita la factura.
- Stripe no basta por sí solo para cumplir con numeración correlativa, QR, leyenda VeriFactu y registro fiscal.
- Cada factura emitida por un tercero debe ir con serie separada y con el sujeto expedidor bien identificado en el registro.
- Los reembolsos de Stripe no corrigen la factura por sí mismos: si cambia algo, hay que emitir una rectificativa.
- Hay dos fechas a vigilar: 1 de enero de 2027 para Impuesto sobre Sociedades y 1 de julio de 2027 para autónomos y otras entidades.
- Usar software no conforme puede acabar en una sanción fija de 50.000 € por ejercicio.
Comparación rápida
| Punto | Qué pasa |
|---|---|
| Acuerdo con tercero | Sirve también para delegar el cumplimiento material del RRSIF |
| Quién responde ante Hacienda | El proveedor |
| [Stripe | Gestiona el cobro, no toda la capa fiscal](https://itcons.app/demo-verifactu-1.html) |
| PDF de factura | Debe incluir QR y la leyenda de verificación |
| Registro fiscal | Lleva hash, marca temporal, datos del software y sujeto expedidor |
| Cambios o devoluciones | Se resuelven con factura rectificativa |
| Fechas | 01/01/2027 y 01/07/2027 |
| Riesgo | Hasta 50.000 € por ejercicio |
En pocas palabras: yo separaría siempre tres capas: pago, factura y registro fiscal. Si esas tres piezas no están bien atadas, el flujo puede fallar aunque el cobro en Stripe funcione sin problema.
sbb-itb-b01fb3c
Ámbito legal en 2026: quién puede emitir facturas y cuándo es válida la emisión por terceros
VeriFactu 2026: Tipos de Emisión de Facturas y Requisitos Clave
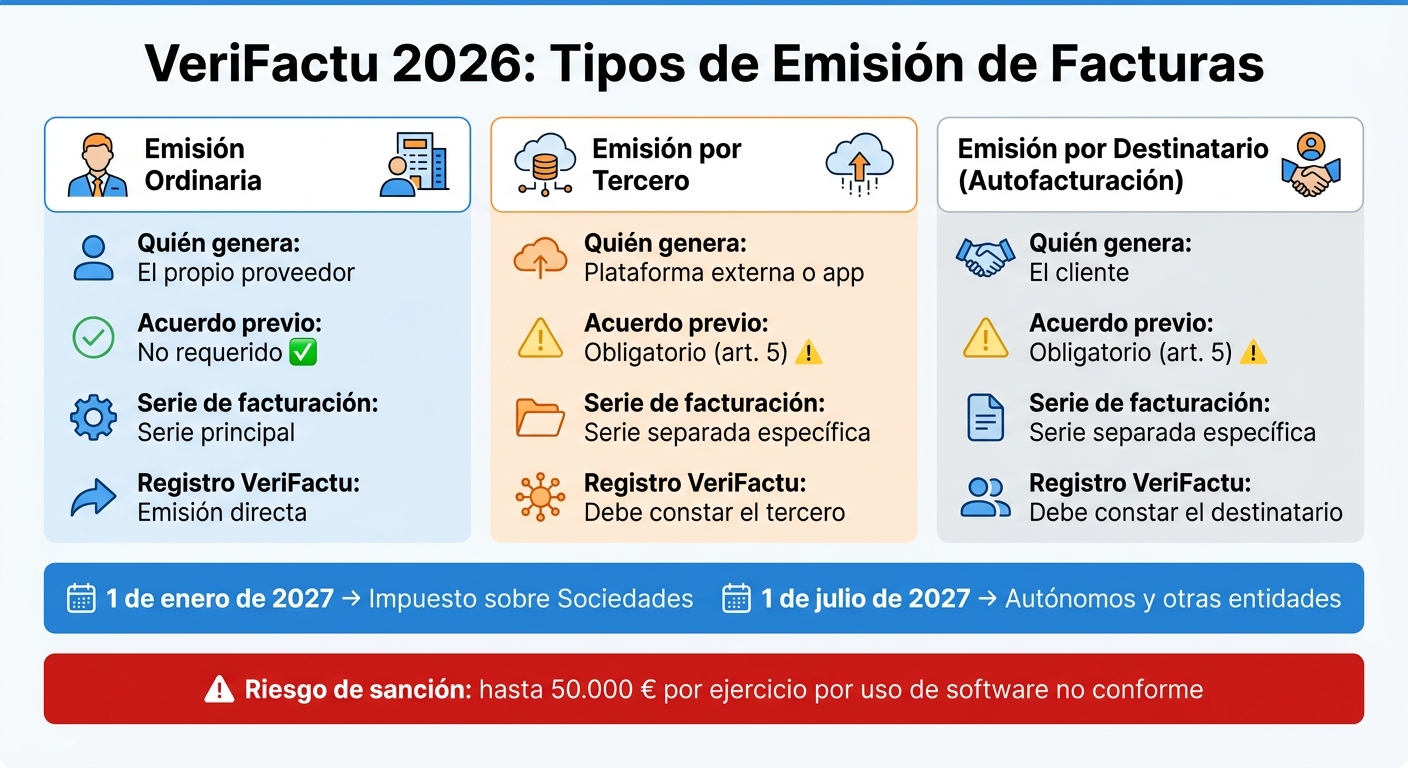
El artículo 5 del Reglamento de Facturación permite delegar la expedición de la factura en el destinatario o en un tercero. Además, la consulta V0650-26 aclara que ese acuerdo también cubre el cumplimiento material del RRSIF. Ahora bien, la responsabilidad legal de la factura sigue siendo del proveedor.
Con ese marco, la clave está en separar tres cosas: quién emite, qué serie utiliza y qué debe aparecer en el registro.
Stripe se ocupa del cobro, pero la expedición de la factura y su registro fiscal siguen sujetos a este esquema documental, que puede automatizarse mediante la API de itcons.app. Esta tabla resume los tres casos más habituales:
| Tipo de emisión | Quién genera la factura | Acuerdo previo | Serie de facturación | Registro VeriFactu |
|---|---|---|---|---|
| Ordinaria | El propio proveedor | No requerido | Serie principal | Emisión directa |
| Por tercero | Plataforma externa o app | Obligatorio (art. 5) | Serie separada específica | Debe constar el tercero |
| Por destinatario | El cliente (autofacturación) | Obligatorio (art. 5) | Serie separada específica | Debe constar el destinatario |
En el registro VeriFactu debe identificarse el sujeto expedidor, de modo que quede claro si la factura fue expedida materialmente por el proveedor, por un tercero o por el destinatario. A partir de ahí, el siguiente punto de control pasa al PDF, al QR y al envío a la AEAT.
Acuerdo previo, aceptación y emisión en nombre del proveedor
La delegación no vale de cualquier manera. Para facilitar estos procesos, es posible integrar itcons con Zapier y conectar diferentes herramientas de gestión. Hace falta acuerdo previo, aceptación trazable y una mención expresa de que la factura se emite en nombre y por cuenta del proveedor.
En los flujos con Stripe esto importa mucho. El documento final que recibe el cliente debe dejar claro quién es el proveedor real de la operación. No es la plataforma de pago.
Series de facturación separadas y registros que conservar
Toda factura emitida por un tercero o por el destinatario debe llevar una serie de numeración propia, distinta de la serie principal del proveedor.
Conviene guardar, como mínimo:
- El acuerdo de delegación
- La aceptación
- La lógica de numeración
- Los PDF con QR y hash
- La declaración responsable de cumplimiento del proveedor del software
Si más adelante hay correcciones, la trazabilidad debe seguir enlazada con la factura original.
Cómo afecta VeriFactu a los registros, PDFs, QR y envíos a la AEAT
VeriFactu separa con claridad dos piezas que mucha gente tiende a mezclar: el documento que ve el cliente y el registro fiscal que exige la norma. El PDF cumple una función comercial; el XML es el registro fiscal que genera el sistema informático de facturación (SIF) al emitir la factura o justo antes. En facturación por terceros, esto pesa aún más. El tercero puede generar el documento, pero el sujeto fiscal sigue siendo el proveedor. Por eso conviene tener claro qué debe aparecer en la factura y qué debe quedarse solo en el registro.
Qué debe incluir el PDF de la factura
El PDF que recibe el cliente debe llevar los datos legales de siempre:
- Datos fiscales completos del emisor: NIF, nombre y dirección
- Serie y número de factura, con numeración secuencial
- Fecha de emisión
- Desglose del IVA
- Retención de IRPF, cuando proceda
Con VeriFactu entran además dos elementos nuevos: un código QR verificable y el texto literal «Factura verificable en la sede electrónica de la AEAT». Ese QR apunta a la verificación en la sede electrónica de la AEAT. En cambio, el hash y el encadenamiento no se muestran en el PDF; se guardan en el registro.
Registros de facturas emitidas, claves de clasificación y plazos de envío a la AEAT
El PDF es solo la cara visible. Donde está el control de verdad es en el registro que emite el SIF. Ese registro incorpora metadatos que no aparecen en la factura: la huella digital SHA-256 del registro anterior, el identificador del software y una marca temporal exacta. Si la factura la emite un tercero, el registro debe incluir además la clave de sujeto expedidor, que identifica quién emitió la factura.
En 2026, el trabajo está en dejar listos los modos de emisión y los registros. Las empresas que opten por el modo VeriFactu enviarán los registros a la AEAT en tiempo real. Las que elijan el modo no VeriFactu tendrán que conservar un registro encadenado e inalterable disponible para inspección. En ambos casos, los registros deben guardarse durante un mínimo de cuatro años más el ejercicio en curso.
Cómo encajan los flujos de Stripe sin cambiar la operativa de facturación
Si usas Stripe, hace falta una capa fiscal que ponga orden en la parte documental y registral. El Stripe Verifactu Connector de itcons.app encaja en el flujo habitual de Stripe: recoge los datos, genera y firma el registro, lo envía a la AEAT y emite el PDF con el QR y el texto de verificación exigidos. Así, Stripe sigue gestionando el cobro y el sistema fiscal se ocupa del cumplimiento de VeriFactu sin tocar la operativa diaria.
Facturas rectificativas en emisión delegada: cómo deben funcionar las correcciones
Después del registro inicial, cualquier cambio pasa por una rectificativa. No se puede tocar el registro original: VeriFactu exige inalterabilidad y, por tanto, toda corrección debe salir como un registro nuevo. La forma válida es emitir una factura rectificativa que se añade como registro independiente, hace referencia expresa a la factura original y se genera en el mismo SIF certificado, dentro del mismo acuerdo de facturación por terceros.
Cómo vincular la rectificativa al registro original
La factura rectificativa tiene que señalar con exactitud qué factura corrige: número, serie y fecha de emisión del documento original. Además, debe ir en una serie rectificativa separada para que el documento rectificativo y la cadena de registros mantengan el orden y el sentido.
En emisión por terceros, el registro también debe conservar el campo «Sujeto expedidor» para dejar claro quién emitió materialmente el documento. Así, la corrección queda unida tanto al registro original como al mismo circuito de emisión delegada.
Devoluciones, abonos y flujos de pago en Stripe
En Stripe, un reembolso no corrige la factura por sí mismo. Si hay una devolución, un descuento o un error en los datos, ese hecho debe convertirse en una factura rectificativa dentro del sistema de facturación certificado.
| Evento en Stripe | Acción fiscal requerida | Tipo de documento |
|---|---|---|
| Devolución total | Emitir factura rectificativa | Rectificativa negativa |
| Devolución parcial o descuento | Emitir factura rectificativa | Rectificativa por ajuste |
| Error en datos del cliente | Emitir factura rectificativa | Rectificativa por sustitución |
La idea es simple: hay que sincronizar el evento de Stripe con el documento fiscal. Para empresas en el País Vasco, esto requiere configurar el conector de Stripe con TicketBAI para asegurar el cumplimiento. Si el tercero emite la factura original y Stripe tramita el cobro, cualquier reembolso en Stripe debe disparar la emisión de la rectificativa que toque en el sistema certificado, y no quedarse solo en el abono dentro de la plataforma de pagos.
Conclusión: lista de verificación práctica para el cumplimiento en 2026
Checklist final de cumplimiento en 2026. Antes de emitir, hay cuatro puntos que tienen que estar bien atados.
1. Acuerdo de terceros: debe existir un acuerdo previo documentado, con aceptación trazable, serie separada, identificación del sujeto expedidor y la leyenda o QR que exige la norma.
2. Serie y registro: cada factura emitida por un tercero debe ir en una serie separada, con el sujeto expedidor identificado y el QR junto a la leyenda obligatoria. Si eliges el modo VeriFactu, se presume el cumplimiento y baja la carga de prueba en una inspección. El modo no VeriFactu sigue permitido, pero te obliga a acreditar más cosas.
Si la factura cambia más adelante, la corrección también tiene que mantener esa misma trazabilidad.
3. Rectificativas: no se edita el registro. Se corrige siempre mediante una factura rectificativa enlazada con la original.
En Stripe, esto pide separar bien el cobro de la emisión fiscal. Dicho de forma simple: Stripe cobra, pero la parte fiscal debe seguir su propio flujo.
4. Flujo Stripe: Stripe cobra; el Stripe Verifactu Connector de itcons.app toma los datos, genera y firma el registro, lo envía a la AEAT y emite el PDF conforme con el QR exigido.
Pasar por alto cualquiera de estos puntos expone al negocio a una multa de hasta 50.000 € por ejercicio.
FAQs
¿Qué cambia exactamente en 2026?
En 2026 quedan más claros los requisitos técnicos y las reglas que hay que tener atadas antes de que VeriFactu pase a ser obligatorio. La AEAT aclara un punto que daba pie a dudas: si ya existe un acuerdo de facturación por terceros conforme al artículo 5 del Reglamento de Facturación, no hace falta firmar un contrato nuevo para delegar el cumplimiento del RRSIF.
También conviene dejar otra idea bien clara. En España, los recibos de Stripe no son facturas legales. Son justificantes de cobro, sí, pero no sustituyen una factura válida a efectos fiscales.
Esto cambia bastante el enfoque para muchas empresas y profesionales. A partir de 2027, cada cobro deberá pasar por un sistema certificado.
¿Necesito un acuerdo nuevo si factura un tercero?
No. Si ya tienes un acuerdo válido de facturación por tercero o por el destinatario, conforme al artículo 5 del Reglamento de facturación, no hace falta firmar otro acuerdo aparte.
La Dirección General de Tributos también ha dejado claro que no es necesario añadir mecanismos contractuales extra para delegar el cumplimiento material de las nuevas obligaciones técnicas del RRSIF.
¿Qué pasa si hago reembolsos en Stripe?
Cuando haces un reembolso en Stripe, ese ajuste tiene que quedar reflejado ante la Agencia Tributaria según VeriFactu.
La forma de hacerlo depende de la herramienta o del conector que uses. En algunos casos, el proceso se resuelve de forma automática. En otros, te tocará hacerlo a mano.
Si tienes activada la opción de auto-rectificativas, algunas soluciones generan la factura rectificativa de forma automática. Si no la tienes activada, el reembolso queda pendiente y tendrás que emitir esa factura manualmente.


