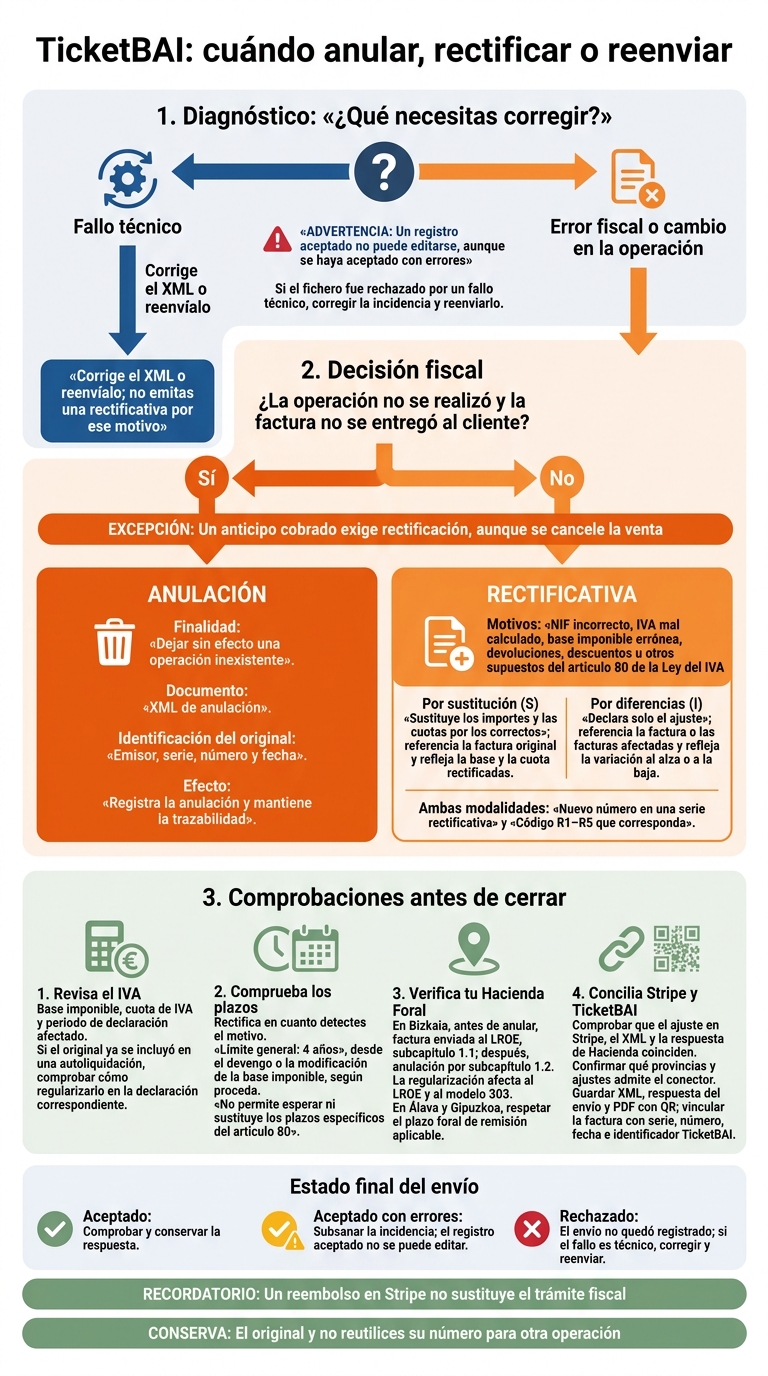
Mi regla para TicketBAI: anulo si la operación no se realizó y la factura no se entregó; rectifico si hubo una operación real o el cliente ya recibió la factura. Si el problema es técnico, corrijo el fichero o lo reenvío: no emito una rectificativa por ese motivo.
Antes de cerrar el ajuste, compruebo estos puntos:
- Qué documento corresponde: anulación o rectificativa por sustitución (S) o por diferencias (I), con el código R1–R5 que proceda.
- Qué cambia en el IVA: reviso la base, la cuota y la declaración afectada. Un anticipo cobrado exige rectificación, aunque se cancele la venta.
- Qué plazo se aplica: rectifico en cuanto detecto el motivo. El límite general de 4 años no permite esperar ni sustituye los plazos específicos.
- Qué exige mi Hacienda Foral: verifico el envío y, en Bizkaia, también el LROE de BATUZ.
- Qué ocurre en Stripe: un reembolso no sustituye el trámite fiscal. Compruebo qué admite el conector y cómo registra cada ajuste.
<u>Conservo el original, no reutilizo su número y reviso la respuesta de Hacienda</u>: aceptado, aceptado con errores o rechazado. Así separo el movimiento del dinero de la corrección fiscal.
TicketBAI: cuándo anular, rectificar o reenviar
Cómo elegir el procedimiento TicketBAI
La regla es sencilla: si el fallo es técnico, corrige el XML o reenvíalo; no emitas una rectificativa. Si el error es fiscal, anula o rectifica según corresponda.
Anulación cuando la operación no se realizó
La anulación se utiliza para operaciones que nunca llegaron a realizarse.
Por ejemplo, duplicados, pruebas enviadas a producción o facturas emitidas por error para pedidos cancelados antes de la entrega.
El XML de anulación debe identificar al emisor y la serie, el número y la fecha de la factura original. La anulación queda registrada en el historial.
Un registro aceptado no puede editarse, aunque se haya aceptado con errores: solo puede anularse o rectificarse según el caso. En cambio, si el fichero se rechazó por un fallo técnico, corrige la incidencia y reenvíalo.
En Bizkaia, antes de anular una factura, debes haberla enviado al LROE por el subcapítulo 1.1. Después, tramita la anulación por el subcapítulo 1.2.
Facturas rectificativas por errores y cambios posteriores
La factura rectificativa corrige una factura de una operación que sí se realizó. Se utiliza cuando hay un NIF incorrecto, un IVA mal calculado, una base imponible errónea, devoluciones, descuentos u otros supuestos del artículo 80 de la Ley del IVA.
Puede ser por sustitución (S), si sustituyes los importes y las cuotas por los correctos, o por diferencias (I), si declaras solo el ajuste. Además, la norma exige indicar el código R1–R5 que corresponda.
Comparación: documentos, numeración y efectos fiscales
La tabla recoge qué documento necesita cada procedimiento, cómo se numera y qué efecto fiscal tiene.
| Procedimiento | Finalidad | Situación que lo motiva | Documento o XML | Vínculo con el original | Numeración | Efecto fiscal |
|---|---|---|---|---|---|---|
| Anulación | Dejar sin efecto una operación inexistente | Operación no realizada | XML de anulación | Debe identificar emisor, serie, número y fecha | El número original no se reutiliza | Registra la anulación y mantiene la trazabilidad |
| Rectificación por sustitución | Sustituir los importes por los correctos | Error que exige corregir la factura emitida | Factura rectificativa TicketBAI, tipo S | Debe referenciar la factura original y reflejar la base y la cuota rectificadas | Nuevo número en una serie rectificativa | Ajusta los importes rectificados |
| Rectificación por diferencias | Registrar solo el ajuste | Variación al alza o a la baja de la base o la cuota | Factura rectificativa TicketBAI, tipo I | Debe referenciar la factura o las facturas afectadas | Nuevo número en una serie rectificativa | Refleja la variación declarada |
sbb-itb-b01fb3c
Efectos fiscales, límites y plazos
Conserva la factura original y el registro de anulación o rectificación. TicketBAI mantiene la trazabilidad: no puedes reutilizar el número ni la serie originales para otra operación.
Base imponible, IVA y declaraciones
Una vez decidido el tipo de documento, comprueba cómo afecta a la base imponible, la cuota de IVA y la declaración.
La factura rectificativa ajusta la base imponible y la cuota de IVA. La anulación, en cambio, solo deja sin efecto una operación que no se ha realizado. También hay que rectificar los errores en el NIF, el tipo de IVA o los importes.
Las devoluciones y los descuentos posteriores suelen reducir la base imponible. Para los impagos, se aplica lo previsto en el artículo 80 de la Ley del IVA.
Si ya incluiste la factura original en una autoliquidación, revisa cómo regularizar el IVA en la declaración que corresponda. Comprueba también los plazos aplicables en cada territorio.
Reglas y plazos provinciales
Emite la rectificativa en cuanto detectes el error o el hecho que obliga a corregirla. Debes hacerlo dentro de los cuatro años desde el devengo o desde la modificación de la base imponible, según proceda. Ese límite no permite esperar para rectificar ni sustituye los requisitos específicos del artículo 80.
En Bizkaia, la regularización afecta al LROE y al modelo 303. En Álava y Gipuzkoa, debes respetar el plazo foral de remisión aplicable.
Gestionar anulaciones y rectificaciones en Stripe
Una vez elegido el procedimiento fiscal, aplica ese criterio en Stripe. El pago y el registro TicketBAI son procesos distintos: no los mezcles. Comprueba después que cada cambio coincide con el XML y la respuesta de Hacienda.
Conservar registros y comprobar los envíos
Vincula cada factura de Stripe con su serie, número, fecha e identificador TicketBAI. Guarda el XML, la respuesta del envío y el PDF con QR.
Comprueba en el conector o en el portal foral si el registro ha sido aceptado. Si ha sido rechazado, corrige el error técnico y vuelve a enviar el fichero. En Bizkaia, consulta también el LROE. Así evitarás tratar un fallo técnico como si fuera un problema fiscal.
Stripe Verifactu Connector: alcance y comprobaciones
Stripe Verifactu Connector recoge los datos, firma y envía los registros y genera el PDF con QR, sin programación ni software adicional. Confirma qué provincias admite y cómo convierte las anulaciones y las notas de crédito emitidas en Stripe en documentos fiscales, ya sea por sustitución o por diferencias. Automatiza el envío y la firma, pero no sustituye el criterio fiscal ni la comprobación del estado final.
Errores habituales en Stripe que debes evitar
No confundas un reembolso con una anulación, no emitas una factura ordinaria cuando corresponda una rectificativa y no reutilices identificadores.
Conclusión: comprobar la operación, la factura y el registro fiscal
Decide según lo que haya ocurrido: anula la factura solo si la operación no se realizó y el cliente no la recibió. Si ya se entregó, o si una operación real tuvo errores o cambios posteriores, emite una factura rectificativa.
Antes de cerrar el ajuste, comprueba la base imponible, la cuota de IVA y el periodo de declaración afectado.
Después, verifica que la corrección en Stripe, el registro TicketBAI y la respuesta de la Hacienda Foral coinciden. El envío debe aparecer como Aceptado. Si aparece como Aceptado con errores, subsana la incidencia. Si figura como Rechazado, el envío no quedó registrado.
FAQs
¿Cómo rectifico una factura si solo devuelvo parte del importe?
Debes emitir una factura rectificativa por diferencias y ajustar la base imponible y la cuota del impuesto únicamente por el importe que se devuelve.
Identifica la factura como rectificativa con la clave correspondiente (R1 a R5), indica que la rectificación es por diferencias e incluye una referencia expresa a la factura original. A diferencia de la rectificación por sustitución, solo se contabiliza el importe de la diferencia.
¿Qué hago si cobré un anticipo y se cancela el pedido?
Si has cobrado un anticipo y el pedido se cancela, no debes anular la factura: la operación sí ha existido. En su lugar, debes emitir una factura rectificativa que identifique la factura original para ajustar la operación y gestionar la devolución.
La anulación se reserva para operaciones que nunca llegaron a realizarse o para facturas emitidas por error que no se han entregado al cliente.
¿Cómo compruebo que un reembolso en Stripe se ha rectificado fiscalmente?
Comprueba que el fichero TicketBAI se haya enviado y que la Hacienda Foral lo haya aceptado. Puedes verificar su recepción en la aplicación web oficial con el código identificativo o el código QR de la factura rectificativa.
Con el conector de Itcons, la captura de datos, la firma y el envío del registro fiscal se realizan de forma automática, sin cambiar tu flujo de trabajo en Stripe.


