Una alerta de VeriFactu no es una sanción automática. Yo empezaría por comprobar qué ha fallado y si la AEAT ha recibido el registro: editar el PDF no corrige los datos enviados.
Estos son los 5 puntos que reviso:
- NIF: que identifique al titular correcto y coincida con sus datos fiscales.
- Serie y número: que no haya duplicados.
- Firma y hash: que el registro mantenga su integridad y el certificado esté vigente.
- Envío: que no quede pendiente, rechazado o con incidencias. Este control corresponde a la modalidad VERI*FACTU. Puedes ver cómo funciona en esta demo de VeriFactu.
- QR: que se lea y coincida con la factura. Ambas modalidades lo exigen, con un tamaño de 30 × 30 mm a 40 × 40 mm.
Mi regla es sencilla: <u>distingo el error de la factura del error del registro</u>. Si afecta a los datos de la factura, reviso si corresponde rectificarla; si afecta al envío, corrijo o subsano el registro. Sin sobrescribir el original y dejando rastro de cada corrección.
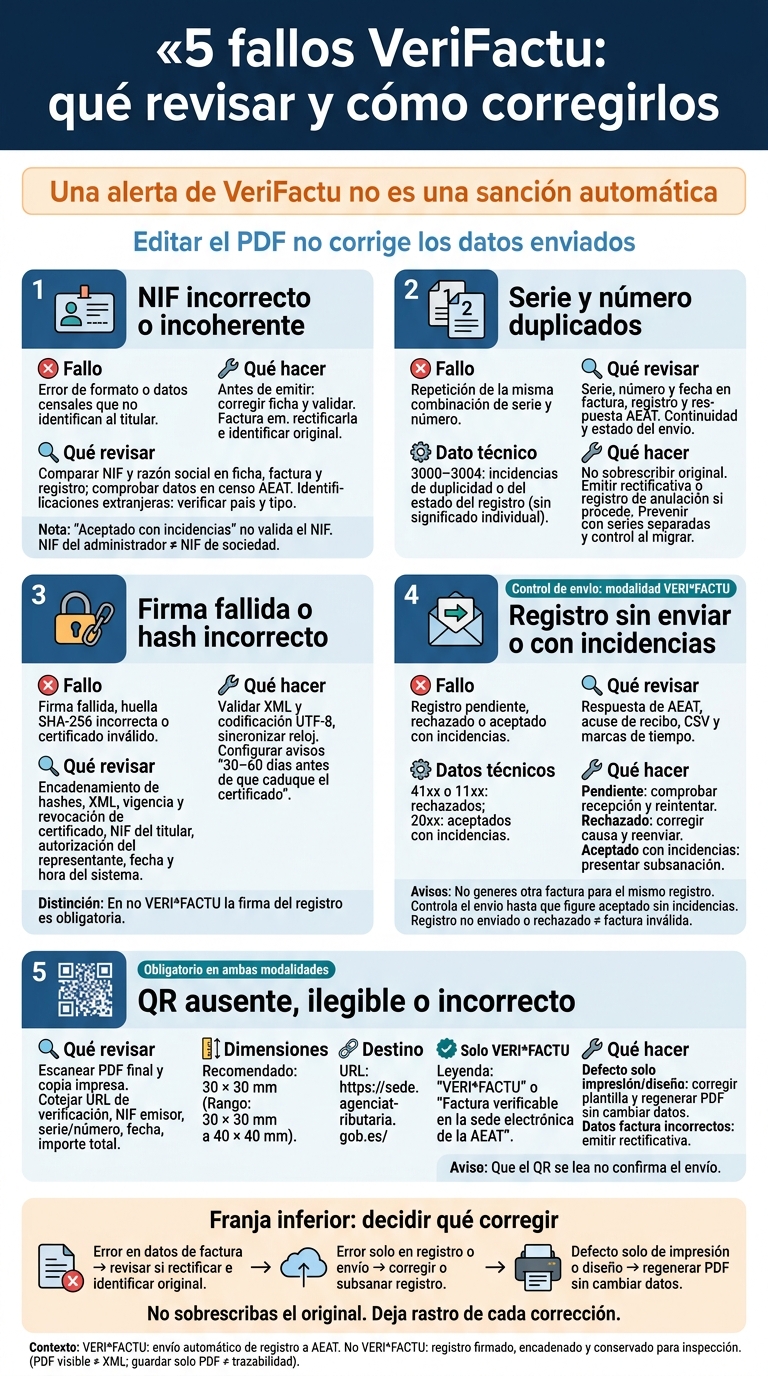
5 fallos VeriFactu: qué revisar y cómo corregirlos
VERI*FACTU y los ERRORES que te pueden meter en un LÍO
sbb-itb-b01fb3c
Registros de facturación, trazabilidad y reglas de envío
El PDF es solo la copia visible de la factura. El registro remitido a la AEAT es un XML con los datos fiscales, la fecha y la hora, y debe generarse al emitir la factura.
La cadena de hashes permite detectar cambios y huecos. Guardar solo los PDF no acredita la trazabilidad.
En VERI*FACTU, el registro se envía automáticamente. En no VERI*FACTU, se firma, se encadena y se conserva para una inspección. Comprueba siempre el estado real del registro: aceptado, aceptado con incidencias o rechazado.
Las dos modalidades exigen un código QR en la factura. Debe medir entre 30 × 30 mm y 40 × 40 mm e incluir la URL de verificación, el NIF, el número, la fecha y el importe total. Solo las facturas VERI_FACTU deben llevar la leyenda VERI_FACTU o la frase Factura verificable en la sede electrónica de la AEAT. Escanea el QR de la factura final para comprobar que se lee y lleva al destino correcto.
TicketBAI solo se aplica en Álava, Bizkaia y Gipuzkoa. No traslades sus requisitos a VeriFactu. Con estas reglas claras, el primer fallo que debes revisar es el NIF.
1. NIF incorrecto o incoherente
Error y señal de alerta
Si falta un dígito, la letra de control es errónea o aparece un carácter no válido, hay un error de formato. Si el formato es correcto, pero la AEAT no identifica al titular, el problema está en los datos censales.
Mediante la API de itcons.app se pueden automatizar estas validaciones. No es solo una alerta técnica: también afecta al cobro y a la deducción fiscal. El estado Aceptado con incidencias no valida el NIF. Solo indica que el registro ha entrado con un aviso.
Impacto fiscal y empresarial
Un NIF erróneo puede dificultar la identificación del emisor o del cliente, retrasar el cobro y poner en riesgo la deducción del IVA hasta que se corrija la factura. El NIF del administrador no es el de la sociedad: no los confundas.
Registros que debes revisar
Compara la ficha, la factura y el registro enviado. El NIF y la razón social deben corresponder al mismo titular. Antes de emitir, comprueba los datos en el censo de la AEAT. Para las identificaciones extranjeras, revisa que el código de país y el tipo de identificación sean coherentes.
Corrección y prevención
Si detectas el error antes de emitir, corrige la ficha y vuelve a validar los datos. Si la factura ya está emitida, rectifícala e identifica la original. No basta con editar el PDF.
2. Números de factura duplicados en la misma serie
Error y señal de alerta
Tras validar el NIF, revisa la numeración. El error aparece cuando se repite la misma combinación de serie y número, lo que genera duplicidad de registros. La AEAT utiliza los códigos 3000–3004 para identificar incidencias de duplicidad o del estado del registro. Si detectas un duplicado, comprueba primero la serie, el número y el estado del envío.
Impacto fiscal y empresarial
Los duplicados rompen la trazabilidad y complican la conciliación. También pueden causar incidencias en el registro y poner en duda la integridad del sistema de facturación.
Registros que debes revisar
Compara serie, número y fecha en tres puntos: la factura, el registro y la respuesta de la AEAT. Comprueba también que la numeración mantiene su continuidad.
Corrección y prevención
Si la factura ya se ha emitido, no sobrescribas el original. Emite una factura rectificativa o, si procede, un registro de anulación que mantenga la trazabilidad.
Para evitar duplicados, utiliza series separadas y valida la numeración antes de emitir. Al migrar el sistema de facturación, controla el último número emitido.
3. Firma fallida o hash incorrecto del registro
Después de revisar el NIF y la numeración, comprueba la integridad del registro: la firma y el hash deben cuadrar.
Error y señal de alerta
Una firma fallida o una huella SHA-256 incorrecta activa alertas. El hash encadena los registros. En VERI*FACTU, el envío y el certificado sostienen la integridad; en no VERI*FACTU, la firma es obligatoria.
Impacto fiscal y empresarial
Un hash incoherente rompe la cadena, mientras que un certificado inválido puede bloquear el envío. El registro puede quedar rechazado o aceptado con incidencias. Si el software o el registro no cumplen, existe riesgo de sanción.
Registros que debes revisar
Comprueba la vigencia del certificado y si se ha revocado, el NIF del titular y la autorización del representante. Revisa también que el XML coincida con la huella y que la fecha y la hora del sistema sean correctas.
Corrección y prevención
Configura avisos entre 30 y 60 días antes de que caduque el certificado. Sincroniza el reloj del sistema y valida el XML y su codificación UTF-8 antes de enviarlo.
Si hay incidencias, subsana el registro. Si el error afecta a la factura, emite la rectificativa. No alteres el original.
Si la firma y la huella son correctas, el siguiente control es comprobar que el registro se ha enviado.
4. Factura emitida sin enviar su registro
Error y señal de alerta
Una vez comprobadas la firma y la huella, confirma que la AEAT ha recibido el registro. En VERI*FACTU, un estado pendiente indica que aún no ha confirmado la recepción, por ejemplo, por un corte de conexión. En estos casos, puedes automatizar tareas con Zapier para gestionar notificaciones de error. Debes revisar tanto los registros pendientes como los rechazados con códigos 41xx o 11xx y los aceptados con incidencias 20xx.
Impacto fiscal y empresarial
Un registro no enviado o rechazado puede causar incumplimientos y complicar la deducción del IVA del cliente, pero no invalida por sí solo la factura. Si está aceptado con incidencias, debes hacer seguimiento y corregirlas.
Registros que debes revisar
Comprueba la respuesta de la AEAT a cada envío y guarda el acuse de recibo y el CSV devuelto como prueba de recepción. Revisa también las marcas de tiempo del sistema: te ayudarán a localizar registros pendientes y a comprobar si un reintento ya se ha procesado.
Corrección y prevención
Si se cortó la conexión, reenvía los registros pendientes cuando se restablezca y deja constancia de la incidencia de conexión correspondiente. No generes otra factura para el mismo registro.
Si la AEAT rechazó el registro, corrige el dato que causó el error y envíalo de nuevo. Si lo aceptó con incidencias, presenta la subsanación correspondiente. Cuando no aparezca el acuse, comprueba primero si el registro ya consta como recibido para evitar duplicados.
Controla el estado del envío hasta que figure aceptado sin incidencias.
5. Código QR ausente, ilegible o incorrecto
Error y señal de alerta
Si el registro ya está enviado, revisa el QR del PDF final: puede faltar, no leerse o mostrar datos que no coinciden con la factura. En VERI*FACTU, debe ir acompañado de:
«VERI*FACTU»
o de:
«Factura verificable en la sede electrónica de la AEAT».
Que el QR se lea no confirma el envío. Comprueba también el estado del registro en la AEAT.
Impacto fiscal y empresarial
Un QR defectuoso puede suponer un incumplimiento y dificultar la comprobación de la factura. También puede comprometer la deducción del IVA si impide validarla. Si el fallo procede de un software no conforme, las sanciones pueden alcanzar los 50.000 € por ejercicio fiscal.
Registros que debes revisar
Revisa tanto el documento visible como los datos remitidos. Escanea el PDF final y, si entregas la factura en papel, también la copia impresa.
Comprueba que el enlace apunta directamente a https://sede.agenciatributaria.gob.es/. Después, coteja el NIF del emisor, la serie y el número, la fecha de expedición y el importe total con la factura y el registro enviado.
Corrección y prevención
Si el fallo está solo en la impresión o el diseño, corrige la plantilla y regenera el PDF sin cambiar los datos de la factura. Deja un espacio limpio para el QR, con un tamaño recomendado de 30 × 30 mm.
Si los datos de la factura son incorrectos, emite la factura rectificativa correspondiente y vincúlala a la original. No sobrescribas la factura emitida.
Conclusión: una lista de cinco comprobaciones
Antes de cerrar la facturación, revisa estos cinco puntos:
- NIF y razón social: verifica los datos del emisor y del destinatario en el censo de la AEAT antes de emitir la factura.
- Serie y número: comprueba que cada combinación sea única y que la numeración sea correlativa.
- Firma, hash y certificado: revisa la vigencia del certificado, el encadenamiento sin saltos y la validez de la firma en no VERI*FACTU.
- Envío aceptado: comprueba el estado y guarda el acuse, el CSV y la respuesta de la AEAT.
- Código QR: escanéalo para comprobar que sea legible y que sus datos coincidan con los de la factura.
Si el fallo afecta al IVA, rectifica la factura. Si solo afecta al envío, subsana el registro.
FAQs
¿Qué plazo tengo para subsanar una alerta de VeriFactu?
Debes corregir la alerta en cuanto tengas constancia de ella, sin esperar al cierre del trimestre. El plazo legal para rectificar facturas puede llegar a cuatro años desde el devengo del impuesto, pero actuar de inmediato ayuda a evitar sanciones o un mayor perfil de riesgo ante la AEAT.
Si el registro se ha aceptado con advertencias, resuelve la incidencia antes de realizar cualquier otra gestión.
¿Cómo sé si debo rectificar la factura o subsanar el registro?
Si la AEAT ha rechazado el registro, corrige el dato en origen y reenvía el mismo registro. Si ya lo ha aceptado, no lo modifiques ni lo borres: emite una factura rectificativa que haga referencia a la original.
Si el registro está aceptado con advertencias, subsana la incidencia cuanto antes. Si utilizas Stripe, corrige también el dato en origen para que el error no se repita en futuras facturas o suscripciones.
¿Qué pruebas debo guardar tras corregir un error?
Conserva el registro de la nueva factura o factura rectificativa validada por la AEAT, junto con el historial de envíos con estado OK y sin incidencias.
Guarda también un registro de auditoría que incluya el identificador de la factura, el motivo de la corrección, la fecha y hora del cambio y el resultado de la validación. Ante una inspección, estos registros acreditan la trazabilidad, la integridad del proceso y la ausencia de manipulación.


