Si tu factura de Stripe ya está emitida, no la borres: corrígela con una factura rectificativa. Yo empezaría por comprobar el documento y su registro fiscal: el estado de Stripe no basta para decidir si puedes editarla.
Para cerrar la corrección, revisaría estos puntos:
- El error: IVA, NIF/CIF, importes o una devolución. Un reembolso o un chargeback no corrigen la factura por sí solos.
- La rectificativa: por sustitución o por diferencias, con serie propia y referencia a la original. El plazo general es de 4 años, aunque hay casos con plazos específicos.
- El registro: código R1–R5, método de rectificación y envío a la AEAT o a la hacienda foral que corresponda, sin duplicados.
- El cierre: documento al cliente, respuesta del envío y conciliación de pagos, facturas e IVA, incluido el modelo 303 si procede.
Mi regla es sencilla: <u>distingo un error en la factura de un fallo en el envío</u>. Después, compruebo los datos antes de emitir y reviso cualquier automatización mediante la API de itcons.app para que conserve esa diferencia.
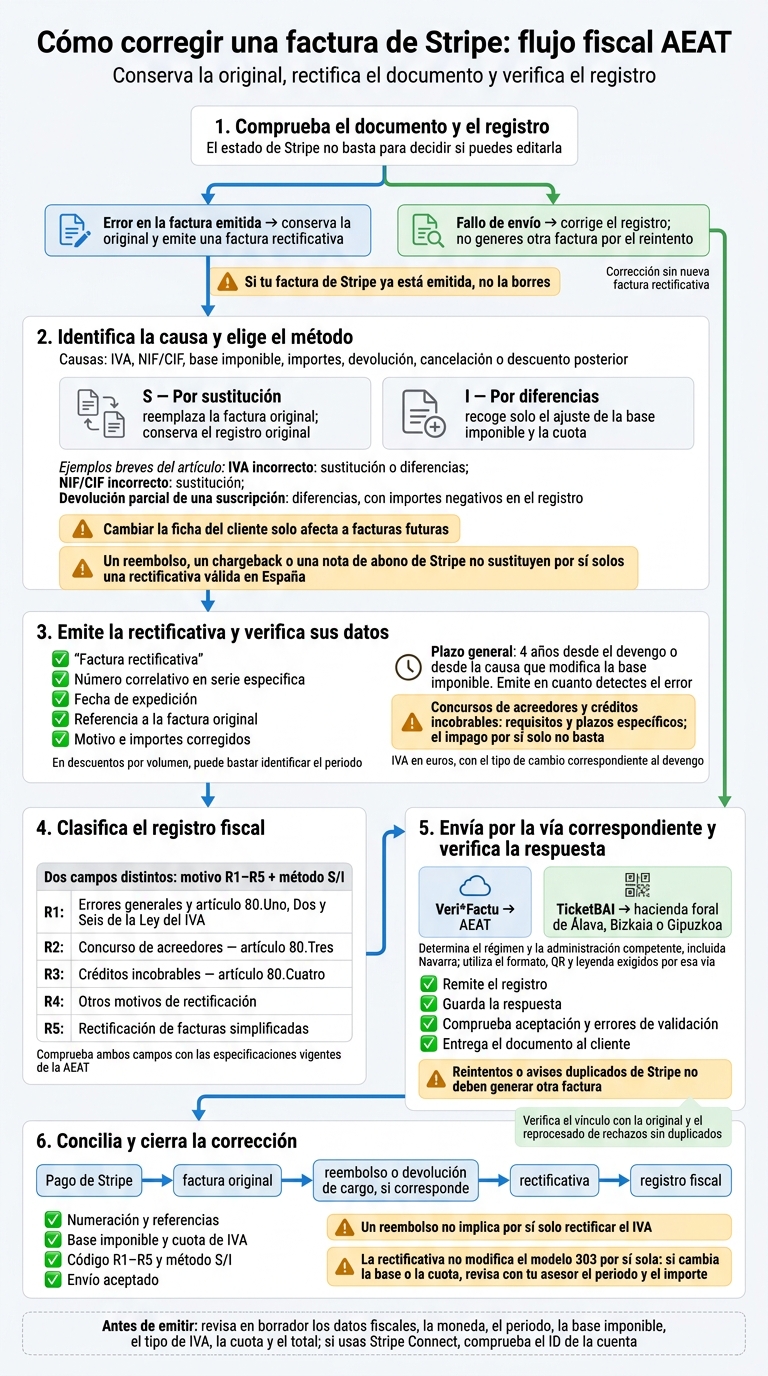
Cómo corregir una factura de Stripe: flujo fiscal AEAT
Elige la factura rectificativa adecuada
Identifica errores en el IVA, los datos del cliente y los importes
Debes rectificar la factura si aplicaste mal el IVA, la base imponible o las cantidades, o si hay errores en los datos obligatorios. Cambiar la ficha del cliente en Stripe solo afecta a las facturas futuras: no corrige las ya emitidas.
Si facturas en otra divisa, comprueba la conversión o automatiza tareas con Zapier. El IVA debe figurar en euros, con el tipo de cambio correspondiente al momento del devengo.
También debes rectificar cuando una devolución, una cancelación o un descuento posterior reduzcan la base imponible, según el artículo 80 de la Ley del IVA. Los ajustes por concurso de acreedores o créditos incobrables tienen requisitos y plazos específicos: que el cliente deje de pagar no basta.
Una vez localizado el error, elige si vas a rectificar por sustitución o por diferencias.
Rectifica por sustitución o por diferencias
En la rectificación por sustitución, la factura rectificativa reemplaza a la original. En la rectificación por diferencias, solo recoge el ajuste de la base imponible y la cuota.
Después, comprueba que incluya todos los datos exigidos y que se emita dentro del plazo.
Comprueba los datos y los plazos de rectificación
La rectificativa debe identificar la factura original, explicar el motivo e indicar los importes corregidos. Revisa que incluya «Factura rectificativa», un número correlativo dentro de una serie específica y la fecha de expedición. En los descuentos por volumen, puede bastar con identificar el periodo, sin enumerar cada factura.
Emítela en cuanto detectes el error. El plazo general es de cuatro años desde el devengo o desde la causa que modifica la base imponible. Este plazo no sustituye los requisitos ni los plazos especiales aplicables a concursos de acreedores y créditos incobrables.
sbb-itb-b01fb3c
Clasifica y envía el registro Veri*Factu
Una vez elegida la rectificativa, codifica el registro y envíalo por la vía que corresponda.
Selecciona el tipo de registro y el método de rectificación
Para registrar la rectificación fiscal de una factura de Stripe, debes completar dos campos distintos: el código R1–R5, que identifica el motivo, y el tipo de rectificación, que indica el método: sustitución o diferencias. Primero determina la causa fiscal; después, cómo vas a rectificar.
| Código | Cuándo corresponde |
|---|---|
| R1 | Errores generales de la factura y supuestos del artículo 80.Uno, Dos y Seis de la Ley del IVA. |
| R2 | Concurso de acreedores: artículo 80.Tres. |
| R3 | Créditos incobrables: artículo 80.Cuatro. |
| R4 | Otros motivos de rectificación. |
| R5 | Rectificación de facturas simplificadas. |
La sustitución conserva el registro original; la rectificación por diferencias declara solo el ajuste. Antes de enviar el registro, comprueba que ambos campos cumplen las especificaciones vigentes de la AEAT.
Conserva el original y comprueba el estado del envío
La rectificativa genera un nuevo documento y un registro trazable, con numeración propia y una referencia al número y la fecha de la factura original. Si utilizas Veri*Factu, envía el nuevo registro y guarda la respuesta de la AEAT.
Comprueba si la AEAT lo ha aceptado y si hay errores de validación. Un reintento o un aviso duplicado de Stripe no deben generar otra factura.
Un error de envío no es un error de factura. Si el fallo está en la remisión, corrige el registro. Si el documento fiscal ya se emitió con errores, emite una rectificativa.
Después, remite el registro a la administración que corresponda.
Usa la administración correcta: AEAT o hacienda foral
Veri*Factu se remite a la AEAT; TicketBAI, a la hacienda foral correspondiente de Álava, Bizkaia o Gipuzkoa. La administración competente depende del régimen del contribuyente. Antes de enviar, determina tu régimen y tu administración – incluida Navarra – y utiliza el formato y el QR exigidos por esa vía.
Corrige una factura en Stripe
Con la rectificativa y la vía fiscal ya definidas, aplica la corrección en Stripe sin modificar la factura original.
Soluciona errores de factura y de envío
Abre la factura en Stripe Invoicing y revisa los conceptos, el IVA, los importes y los datos fiscales. Si hay errores, conserva la original y emite una factura rectificativa. La nota de abono de Stripe permite reducir importes, pero por sí sola no sustituye a una rectificativa válida en España.
No basta con cambiar la ficha del cliente: la corrección debe quedar reflejada en Stripe y en el registro fiscal.
- IVA incorrecto: emite una rectificativa por sustitución o por diferencias y genera el registro con el desglose corregido.
- NIF/CIF incorrecto: rectifica por sustitución y remite el registro con el dato correcto. Cambiar la ficha no corrige una factura ya emitida.
- Devolución parcial de una suscripción: tramita el abono y documenta la reducción con una rectificativa por diferencias, con importes negativos en el registro.
Comprueba la serie rectificativa y la referencia a la factura original. Indica los importes en euros. Si la operación se hizo en otra divisa, convierte la cuota de IVA al tipo de cambio oficial aplicable. Después, genera el PDF con el QR y la leyenda que exige la vía fiscal correspondiente, remite el registro y entrega el documento al cliente.
Con el documento corregido, puedes automatizar el envío fiscal sin duplicar registros.
Automatiza facturas y registros fiscales
Para reducir errores al generar y remitir la rectificativa, puedes automatizar el flujo con Stripe Verifactu Connector, de Stripe invoicing and tax compliance in Spain. Recoge los datos de Stripe, prepara y firma los registros, los remite por la vía fiscal correspondiente y entrega al cliente el PDF con QR.
Antes de activarlo, revisa cómo vincula cada nota de abono con la factura original. Comprueba también cómo gestiona los rechazos y vuelve a procesar los registros sin duplicarlos. Este control ayuda a prevenir errores y mantiene la trazabilidad de las correcciones.
Prevén errores y completa la corrección
Revisa los datos antes de emitir facturas
Antes de emitir una factura, aprovecha que sigue en borrador en Stripe para comprobar los datos fiscales del emisor y del cliente. Revisa la moneda, el periodo de facturación de la suscripción y los importes: base imponible, tipo de IVA, cuota y total. Si utilizas Stripe Connect, comprueba también el ID de la cuenta Connect.
Concilia pagos, facturas y registros fiscales
Emitir la rectificativa no basta para cerrar la corrección: el pago, la factura y el registro fiscal deben cuadrar.
Antes de cerrar la incidencia, revisa toda la cadena, según corresponda: pago de Stripe → factura original → reembolso o devolución de cargo → rectificativa → registro fiscal. Comprueba la numeración, las referencias y los cálculos. Un reembolso no implica por sí solo rectificar el IVA.
Confirma el tipo de registro, el método de rectificación – I por diferencias o S por sustitución – y que el envío se haya aceptado.
La rectificativa no modifica el modelo 303 por sí sola. Si cambia la base imponible o la cuota de IVA, ajusta con tu asesor el periodo y el importe antes de cerrar la corrección.
FAQs
¿Cómo rectifico una factura de un trimestre ya declarado?
No borres ni anules la factura original: es fiscalmente irreversible. Para corregir un error o ajustar la base imponible, emite una factura rectificativa. Esta debe llevar una serie numérica propia y correlativa, identificar la factura original, explicar el motivo de la corrección y recoger los importes positivos o negativos.
En VeriFactu, la rectificativa debe generarse, firmarse y enviarse a la AEAT para mantener la trazabilidad fiscal exigida.
¿Qué hago si la AEAT rechaza mi rectificativa?
Depende del tipo de error. Si es de forma, como un código incorrecto, puede bastar con corregir el archivo y volver a enviarlo.
Si es de fondo, como un NIF o un importe erróneo en una factura ya registrada, debes emitir una nueva factura rectificativa que haga referencia a la original y corrija el error. Mantén la numeración correlativa y usa una serie específica para las rectificativas.
¿Cómo corrijo varias facturas con el mismo error?
Emite una factura rectificativa por cada factura afectada, con una serie independiente y numeración correlativa. En cada una, identifica la factura original e indica el importe de la rectificación, positivo o negativo, y el motivo de la corrección.
Algunos sistemas de automatización permiten agrupar varios abonos en una rectificativa acumulada. En cualquier caso, cada documento debe cumplir con VeriFactu y mantener tanto el encadenamiento de los registros como la integridad de los datos ante la Agencia Tributaria.


